税務調査の全体像
番号を押すと、その章に飛びます。
読む目安 約9分制度は2026年9月時点
はじめての方へ ── このページに出てくる言葉(12語)
- 事前通知
- 調査の前に、日時と場所、見られる税目と期間を知らせる連絡。原則として、これがあってから調査が始まります。
- 無予告調査
- 事前の連絡なしに調査官が来る形。先に知らせると正しく確かめられないと判断された場合に限られる、例外の扱いです。
- 簡易な接触
- 調査官が来るのではなく、文書や電話、税務署へ来てほしいという依頼で確かめる形。件数はこちらのほうがずっと多くなっています。
- 修正申告
- いちど出した申告を、自分で直して出し直すこと。出したところは、あとから争えなくなります。
- 更正
- 税務署の側が税額を直す処分。修正申告を出さずにこれを受けると、納得できないときに争う道が残ります。
- 加算税
- 申告に間違いがあったときに、足りなかった税金へ上乗せされるペナルティの税金。このページでは「上乗せの税金」と書いています。
- 重加算税
- 隠した、または事実と違う書類を作ったと判断されたときの、いちばん重い上乗せ。さかのぼる年数も長くなります。
- 延滞税
- 納めるのが遅れた期間についてかかる、利息にあたる税金。上乗せの税金とは別に付きます。
- 反面調査
- 取引先や銀行に問い合わせて、こちらの説明の裏を取る調査。
- 質問応答記録書
- 調査で聞かれたことと答えたことを、調査官がまとめた書面。署名を求められることがありますが、署名は義務ではありません。
- 申告是認
- 調査の結果、直すところがなかったという結論。
- 推計課税
- 帳簿がないときに、同業者の利益率や仕入れの量などから、税務署の側が所得を見積もって課税すること。
税務調査は、悪いことをした人のところにだけ来るものではありません。数字の動きが例年と違う、業種の平均から離れている。その程度のことで選ばれます。
このあとは、連絡が来てから決着するまでを順に見ます。最後に、結果をいちばん左右する「ふだんの帳簿」を扱います。
帳簿の付け方そのものは経理と確定申告のコースに、法人だけの論点は法人の決算と申告のコースにあります。
1税務調査の実像をつかむ
何を見に来るのか、どういう形で始まるのかを、思い込みでなく知っておく
調査は、事前の連絡から始まるのが原則です。ある日いきなり人が来る、という形は例外にあたります。
調査官は、申告書ではなくその裏にある帳簿と、証拠になる書類を見ます。売上が漏れていないか、経費に私用のものが混ざっていないか。帳簿と書類を突き合わせて、順番に確かめられます。
 実地の調査事前の連絡があって来る
調査官が事務所や自宅に来て、帳簿と書類を確かめます。ふつう2人で、1日から3日ほどかかります。
いちばん重い形。ただし件数はいちばん少ない
 文書や電話での問い合わせ来ないで確かめる
お尋ねの文書が届いたり、電話がかかってきたり、税務署へ来てほしいと頼まれたりします。件数は実地の調査よりずっと多くなっています。
多くの人が出会うのは、こちらの形
 予告なしの調査例外の扱い
連絡なしに調査官が来ます。現金でのやり取りが多い商売など、先に知らせると正しく確かめられないと判断された場合に限られます。
現金商売こそ、日々の記録を残す
来る確率そのものは、以前より下がっています。ただし、当たったときに直される金額は大きくなりました。「めったに来ないから」と備えないのは、いまは損になります。
調査先は、システムが選びます。売上や利益の動きが例年や同業の平均から外れている申告が、先に拾われます。大きく動いた年に理由のメモが1行あるだけで、調査官の「なぜ」が1つ消えます(第6章)。
2連絡が来たら、調査の日までに備える
電話が来たら、日程を決め、書類をそろえ、調査の日より前に自分の申告を見直す
調査の連絡は、原則として電話で始まります。そこで決まるのは日程と場所、見られる税目と期間です。日程は相談できます。準備が間に合わないまま当日を迎えるのが、いちばん悪い形です。
電話から当日までは、ふつう1〜2週間あります。この期間に、自分から申告を直せます。直せるのは、ここが最後です。
 日程を決めるその場で即答しなくてよい
仕事の繁忙期、体調、税理士に同席してもらう都合。理由があれば、日時と場所は相談できます。
間に合わないなら、正直に伝えて動かす
 帳簿と証拠をそろえる当日、探し回らない
帳簿と、請求書・領収書・通帳・契約書。見られる期間の分を箱ひとつにまとめて、聞かれたらすぐ出せるようにします。
そろえること自体が、立派な調査対策
 自分の申告を見直す調査官と同じ目で
売上の漏れとズレ、経費に混ざった私用のもの、人に払ったお金の扱い。調査官が見る場所を、先に自分で見ます(第3章)。
気づいたら、調査の日より前に直す
いま、どこにいるか
間違いに気づいたのは、税務署の連絡の前か、後か
調査の連絡は、もう来ているか──
どちらも、遅れた期間の利息にあたる延滞税は別に付きます。重さのしくみは第5章にまとめています。
この期間に、書類へ手を入れてはいけません。日付をさかのぼって作った契約書、金額を直した領収書、都合の悪い書類を捨てること。間違いは直せますが、隠したことは取り返しがつきません。
3当日、どこを見られるかを知る
調査官が見る場所を知り、同じ目で自分の帳簿を先に見ておく
当日は、事業の説明と世間話から始まります。景気はどうですか、ご家族は。そのやり取りにも、暮らしぶりと申告の釣り合いを見る意味があります。聞かれたことには正直に。聞かれていないことまで、話す必要はありません。
本題で見られる場所は、決まっています。
 お金の入りを見る売上
通帳やレジの記録と帳簿を突き合わせて、漏れがないかを確かめます。期末ぎわの売上が翌期に回っていないかも、よく見られる場所です。
現金の売上は、日々の記録だけが証拠になる
 お金の出を見る経費
私用のものが混ざっていないかを見ます。家族との食事、旅行、私用の買い物。請求書と実際の取引が合っているかも確かめられます。
事業のお金と自分のお金を分けておく
 人に払ったお金を見る外注費と給与
外注費として払っていたものが「これは給与です」と判定されると、追加で払う税金が2つ同時に来ます。金額がいちばん大きくなりやすい場所です。
判定は契約書の題名では決まらない
いちばん高くつく判定
外注費か、給与か
その人の働き方は、どちらに近いか──
判定は、働き方の実態で決まります。心当たりがあるなら、連絡が来る前に見直してください。
その場で答えられないことは、「確認して後日回答します」でかまいません。あいまいな記憶で答えるほうが、あとで話が食い違って不利になります。
4指摘されたら、その場で認めない
指摘もお願いも、その場で決めない。「持ち帰って確認します」を使う
調査の終盤は、指摘のやりとりです。指摘されても、その場で認める必要はありません。事実を確かめてから答えれば十分ですし、納得できなければ資料を添えて反論できます。
このやりとりの中で、質問応答記録書という書類への署名を求められることがあります。この署名は、義務ではありません。断ったことを理由に不利益な取り扱いを受けるものでもない、という整理になっています。
ただし、この紙は後で使われます。「隠す意図があったか」を判断する材料になることがあるからです。読まずに押す、記憶と違う内容のまま押す。これは避けてください。
指摘も署名も、その場で決めなくてかまいません。「持ち帰って確認します」は、調査の場で言っていい言葉です。署名を断ったあとに「記載内容に誤りはないですね」と確かめられることがありますが、ここで認めると、断った意味がなくなります。
決着のつけ方は2つあります。指摘に納得したら、自分で修正申告を出す。納得できなければ、税務署の側の処分(更正)を受けて、争う道を残す。修正申告を出すと、その部分はあとから争えなくなります。
5直されたときの重さを知る
同じ申告漏れでも、いつ・どう直すかで納税額が変わることを知っておく
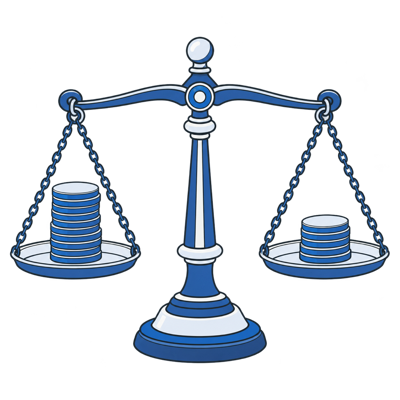
申告に漏れがあったとき、足りなかった税金を払って終わりにはなりません。上乗せの税金(加算税)が付き、遅れた期間の利息にあたる延滞税もかかります。
この上乗せは一律ではありません。自分から気づいて直したか、指摘されてから直したか。帳簿をきちんと付けていたか、隠す意図があったと見られるか。それによって、まったく違う金額になります。
- 上乗せは軽いか、かからない
- 「隠す意図」を疑われない
いちばん安く済む
- 上乗せが重くなる
- 隠したと見られれば、さらに別物になる
同じ間違いが、いちばん高くつく
いちばん重い状態は、調査が始まる前に自分で直せば避けられます。おかしいと思ったら、指摘を待たずに自分で直す。それだけで結果が変わります。
「あとで指摘されたら直せばいい」は、いちばん高くつきます。先に自分で直した人がいちばん安く済み、上乗せの税金は経費にもなりません。
6ふだんの帳簿で、調査を軽くしておく
残すものを決めて、淡々と残す。やってはいけないことを、やらない
ここまでは「来てから」の話でした。調査の結果は、ふだんの帳簿と書類でいちばん変わります。そろっていれば、調査は突き合わせて確認して終わります。
そろっていないと、話が変わります。税務署の側が同業者の利益率などから所得を見積もって課税できるようになり、それに「実際はもっと少ない」と反論する材料も、記録がないので自分の手元にありません。
残すものはシンプルです。帳簿と、請求書・領収書・通帳などの証拠書類。もらったものだけでなく、自分が出した控えも残します。メールやネット注文など、データで受け取ったものは、データのまま残します。
- 帳簿
- 請求書・領収書・通帳
- 自分が出した控え。データはデータのまま
- 二重帳簿
- 書類の書き換え・あと作り
- 架空の経費
「間違い」ではなく「隠しごと」の扱いになる
売上や利益が大きく動いた年は、理由をひと言メモしておく。それだけで、そもそも選ばれにくくなります(第1章)。
このコースの続きはこちらです。
法人の決算と申告
法人成りしたあとの決算・申告・役員報酬。個人事業とはルールが違います。
このページは制度の一般的な説明です。実際の判断は個別の事情によって変わります。